Journalistene forstår deg bedre enn du tror – men de kjenner deg ikke
Revisorer får ofte skylden når økonomisk kriminalitet blir avslørt. En vanlig antakelse i bransjen er at pressen er en viktig årsak: at journalister overdriver hva revisor skal fange opp, og at det er slik forventningsgapet holdes i live. I en ny studie i Praktisk økonomi & ledelse har vi undersøkt om det faktisk stemmer i Norge.* Golgoli et al. (2026) En eksplorativ studie av journalisters forståelse av revisors ansvar og arbeid. Artikkelen er et resultat av masteroppgaven til Arien Golgoli og Navjot Singh. Svaret er nyansert – og litt overraskende.
Det teoretiske bakteppet
Verdien av revisjon hviler på tillit. Michael Power har beskrevet revisjon som et ritual som produserer trygghet: Samfunnet kan ikke selv etterprøve arbeidet, og må stole på at bekreftelsen er verdt noe.* Power, Michael. 1997. The Audit Society: Rituals of Verification Når «betryggende sikkerhet» leses som en garanti, blir avstanden mellom det revisor faktisk lover og det omverdenen tror hun lover, et problem for hele profesjonen.
Denne avstanden kalles forventningsgapet. Brenda Porter delte det i tre deler, og inndelingen er nyttig fordi de tre krever helt ulike svar * Porter, Brenda (1993). «An empirical study of the audit expectation-performance gap».:
Urimelige forventninger. Omverdenen forventer mer enn revisor rimeligvis kan levere – for eksempel at all svindel skal avdekkes. Botemiddelet er kommunikasjon.
Utilstrekkelige standarder. Omverdenen forventer noe revisor rimelig kunne levert, men som lov og standarder ikke krever. Botemiddelet er regelendring.
Utilstrekkelig prestasjon. Revisor gjør ikke det standardene faktisk krever. Botemiddelet er bedre revisjonskvalitet.
Gapet er summen av de tre. Poenget er at bransjen gjerne antar at gapet i hovedsak består av punkt 1 – uvitenhet hos andre – mens forskningen viser at punkt 2 og 3 også bidrar.
Hvor kommer så forventningene fra? For folk flest kommer de fra media. Media er et informasjonsmellomledd: Journalister videreformidler og fortolker finansiell informasjon, og former dermed hva samfunnet tror revisor gjør. Amerikansk forskning har vist at finanspressen kan tillegge revisor større ansvar enn hun har* Cohen, Jeffrey, Yuan Ding, Cédric Lesage og Hervé Stolowy. 2017. «Media Bias and the Persistence of the Expectation Gap»., og – mer ubehagelig – at journalister som kjenner revisors begrensede ansvar, likevel ikke endrer dekningen sin.* Call, Andrew C., Scott A. Emett, Eldar Maksymov og Nathan Y. Sharp. 2022. «Meet the Press: Survey Evidence on Financial Journalists as Information Intermediaries».
Hva vi gjorde
Vi intervjuet ni ledende norske gravejournalister fra sju mediehus (i snitt 14 års erfaring) høsten 2024 og vinteren 2025, og fulgte opp med en anonym spørreundersøkelse blant vanlige journalister i sju mediehus (26 svar, 18 % svarprosent). Utvalget er lite og eksplorativt, så funnene kan ikke generaliseres til alle norske journalister. Men de peker i en tydelig retning.
Fire sentrale funn
Journalistene har et nyansert bilde. 77 % svarte at revisor skal vurdere risiko, men ikke nødvendigvis oppdage alle misligheter. Bare 8 % mente revisor har et direkte ansvar for å avdekke økonomisk kriminalitet, og 85 % svarte riktig på at revisjonens formål er å bekrefte at regnskapet er uten vesentlige feil. Vi finner altså ikke støtte for at norske medier har urimelige forventninger. Det skiller seg fra de amerikanske studiene.
Men vesentlighet sitter ikke i fingrene. Her er det mest interessante funnet: 69 % svarte riktig på hva vesentlige feil er – likevel mente 61,5 % at revisor burde fanget opp et underslag som lå under vesentlighetsgrensen. Bare 3,8 % mente det ikke var revisors ansvar. Begrepet er kjent i teorien, men vanskelig å bruke på en konkret sak. Gapet er ikke først og fremst kunnskap, det er anvendelse.
Revisjonen er en svart boks. Alle de intervjuede hadde lest revisjonsberetninger, men mente de bare hadde informasjonsverdi ved avvikende konklusjon eller avsnitt om andre forhold. En erfaren journalist beskrev standardteksten som «copy-paste» – og sa at den gjorde ham mindre trygg, ikke mer. Bare 15 % av respondentene forsto beretningen i stor grad, og nesten halvparten ville gått videre uten å oppklare noe de ikke forsto.
Kontakten er nesten fraværende. Ingen av de ni gravejournalistene hadde reell kontakt med revisorer, og forklaringen de ga, var taushetsplikten: Ringer man en revisor, får man ikke svar. To tredjedeler i spørreundersøkelsen hadde aldri kontaktet et revisjonsfirma.
Journalistene var samtidig kritiske til forhold som forskningen selv peker på som trusler mot kvalitet: at klienten betaler, tidspress i årsoppgjøret, og at det er forskjell på revisjonskvalitet mellom store og små revisjonsselskap.
Hva betyr dette for deg som revisor?
Hvis journalistene i hovedsak forstår mandatet ditt, kan ikke bransjen forklare kritikk med at pressen er uopplyst. Da flyttes oppmerksomheten til Porters punkt 2 og 3 – standardene og utførelsen.
Tre praktiske konsekvenser:
Vesentlighet må forklares med eksempler, ikke definisjoner – det er anvendelsen som svikter.
Standardteksten i beretningen bygger ikke tillit hos lesere utenfor faget; det er avvikene som leses.
Avstanden mellom bransjen og mediene er selvforsterkende: Taushetsplikten hindrer omtale av enkeltklienter, men ikke faglig bakgrunnsprat om hva revisjon er og ikke er. Der har bransjen et åpenbart forbedringspunkt.
Løsning til kryssord på side 16
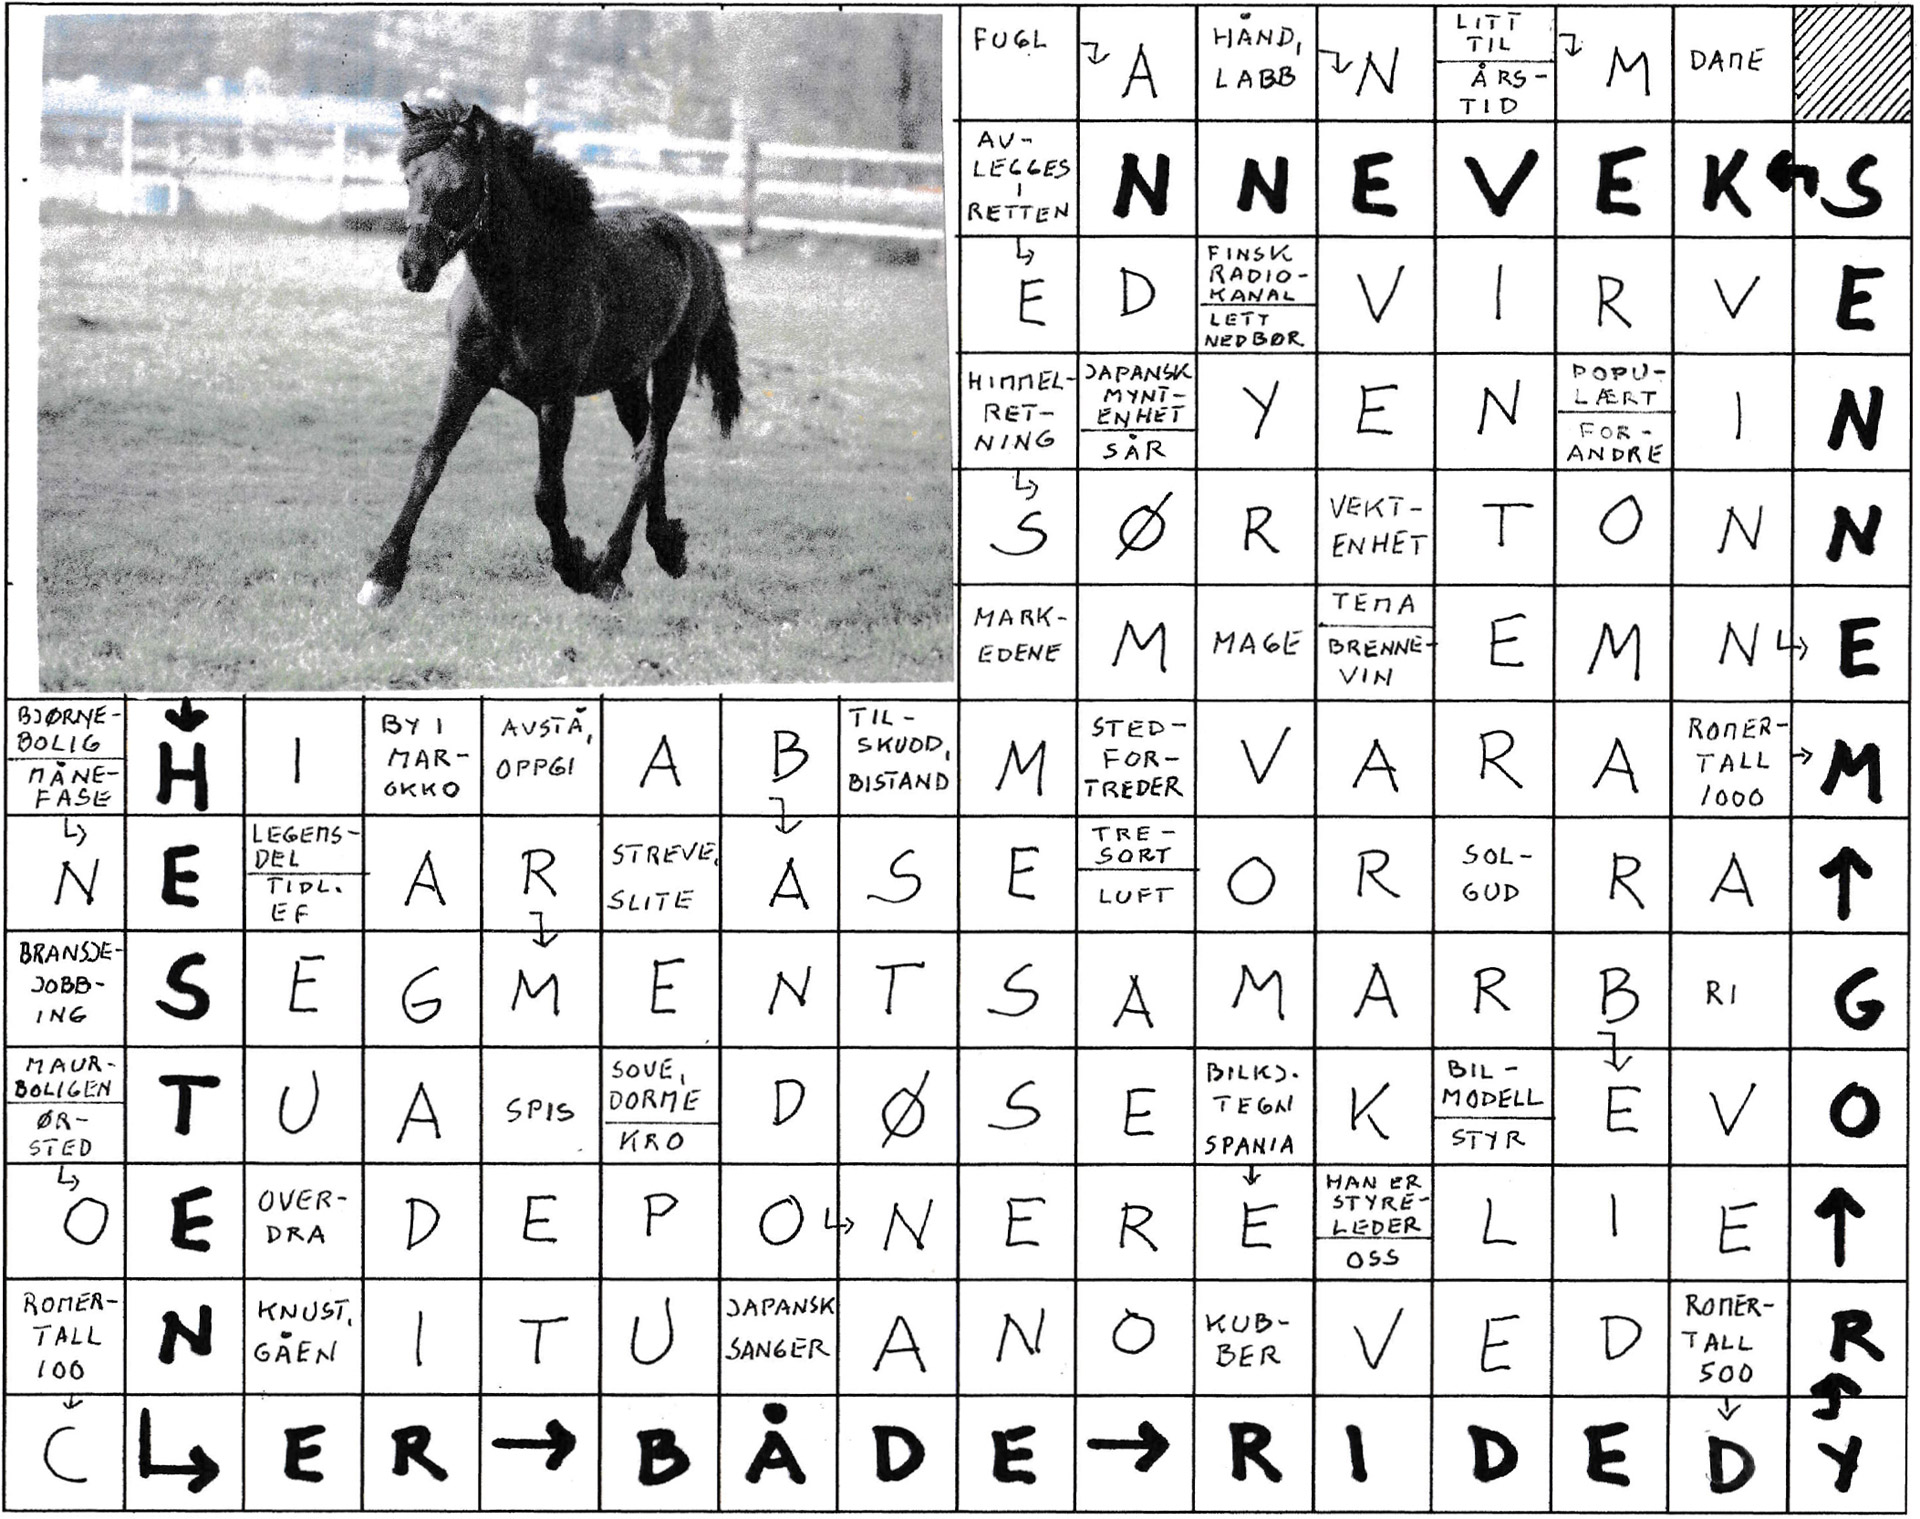
Kryssordforfatter: Rolf Bangseid
Foto: Bow